
化学工业作为现代制造业的基石与血脉,其工艺流程错综复杂、产品分支网络庞大。从最基础的矿石开采、化石能源加工,到高端装备、新能源汽车、现代农业等尖端下游需求,化工产业链构建了一个纵横交错的庞大协同生态。
通常而言,现代化工产业链可清晰地解构为三大核心层级:
- 上游基础资源与原料加工:涵盖石油、煤炭、天然气的勘探开采,以及原油常减压裂解、煤气化等一次加工与大宗基础原料制备;
- 中游精细化加工与中间体合成:以基础小分子烯烃、芳烃、醇醚为母体,通过聚合、烷基化、氯化等深度反应合成功能聚合物、工程塑料及功能助剂;
- 下游高端终端场景赋能:中间体制品经过改性与复配,最终广泛渗透并赋能于新能源(光伏/电池)、航空航天、工业重防腐与特种防护、汽车轻量化、建筑工程及纺织农业等领域。
为了帮助行业工程人员、投资分析及产业链从业者全面掌控全景图谱,本文将石化基础原料至高附加值应用全面展开,深度梳理并拆解14大关键细分产业链的流动逻辑与结构。
一、石化炼化产业链:万化之源的初级解构
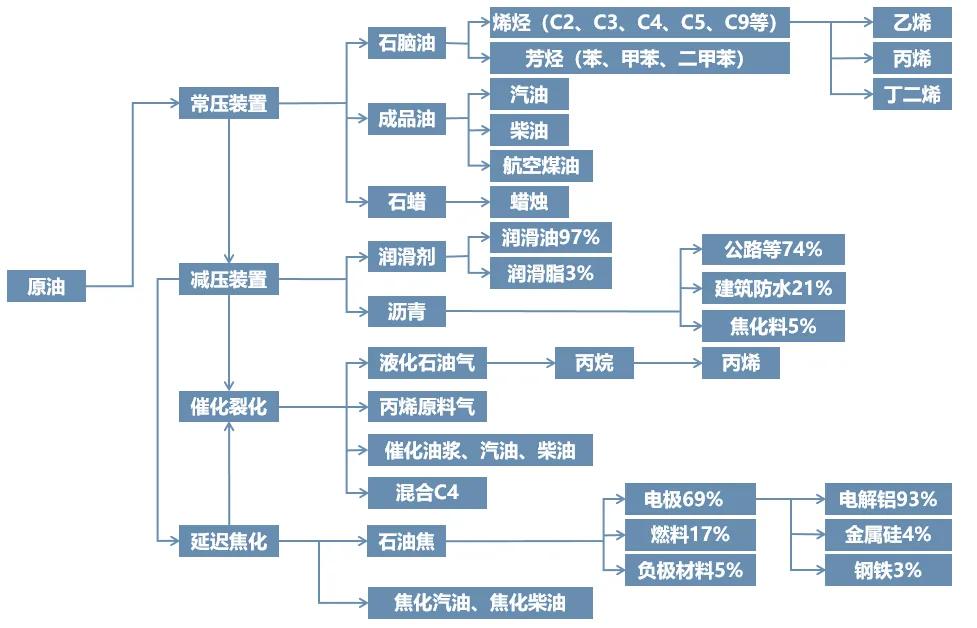
石化炼化是整个化学工业的核心源头。原油通过常压装置与减压装置实现轻重组分分离,经催化裂化与延迟焦化形成丰富的基础馏分:
- 常压装置组分:石脑油(提供裂解制烯烃与重整制芳烃的关键原料)、成品油(汽油、柴油、航空煤油)以及石蜡;
- 减压装置组分:润滑剂(润滑油占比约97%、润滑脂约3%)与重质沥青(下游主供公路铺筑74%、建筑防水21%及焦化料5%);
- 重质裂化及焦化产物:催化裂化产出的液化气、丙烯原料气及催化油浆;延迟焦化产出的石油焦,则广泛作为优质碳素原料供应电解铝(93%)、金属硅(4%)及锂电负极材料(5%)。
二、石化碳一(C1)产业链:煤/气基合成气与甲醇体系
碳一化学以单一碳原子化合物为基础,以煤炭、天然气与水蒸气重整制备的合成气(CO + H₂)为起点,衍生出极具规模体量的两大支柱:
- 甲醇体系:约50%流向MTO制烯烃;约6%用于合成MTBE(汽油调和占95%);约3%用于合成甲醛(胶粘剂占49%、多元醇占22%);约4%转化为二甲醚(民用燃料占95%);约5%氧化为醋酸,进一步衍生出聚乙烯醇(65%)、VAE乳液(15%)、EVA(13%)以及醋酸乙酯。
- 乙二醇与合成氨体系:由合成气路线衍生的乙二醇,高达93%直接用于聚酯产业;合成氨则构成氮肥与含氮精细化学品的基石。
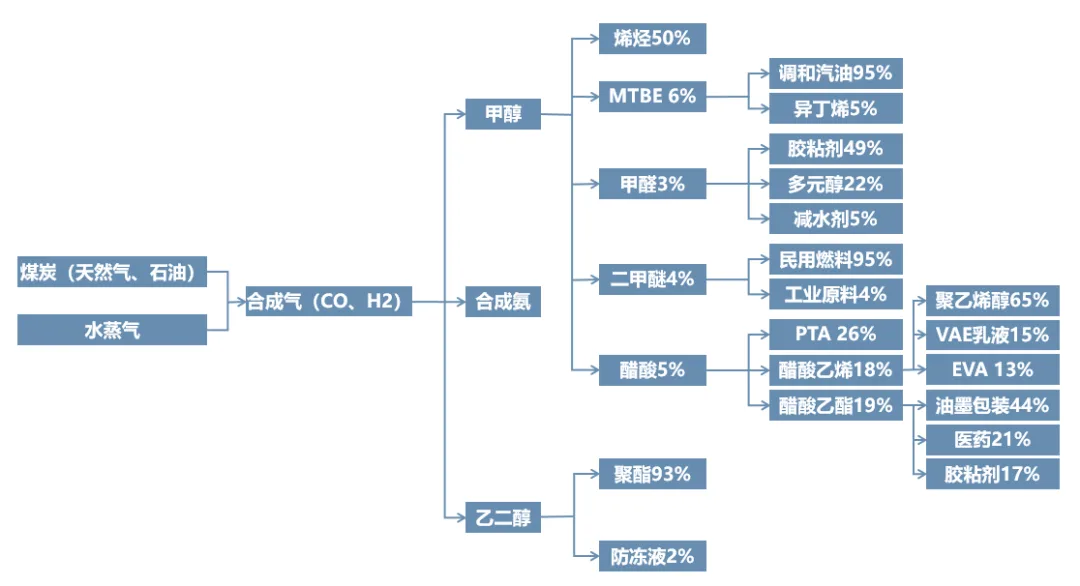
图2:石化碳一(C1)产业链流向解析
三、石化碳二(C2)产业链:乙烯驱动的高分子版图
乙烯是衡量一个国家石化工业发展水平的核心指标。碳二产业链下游消费格局清晰:
- 聚乙烯(PE 58%):主导消费集中在薄膜(55%)、管材型材(12%)、中空容器(11%)与注塑制品(9%);
- 环氧乙烷(EO 9%):深加工为减水剂聚醚单体(59%)、非离子表面活性剂(19%,洗涤用品占56%、纺织印染占30%)及乙醇胺(8%);
- 苯乙烯(9%):聚合延伸为发泡EPS(27%)、通用PS(23%)及改性工程塑料ABS(22%),大量应用在电子电器及家电外壳领域;
- 聚氯乙烯(PVC 5%)与乙二醇(13%):分别构成管材建材与化纤聚酯的重要分支。
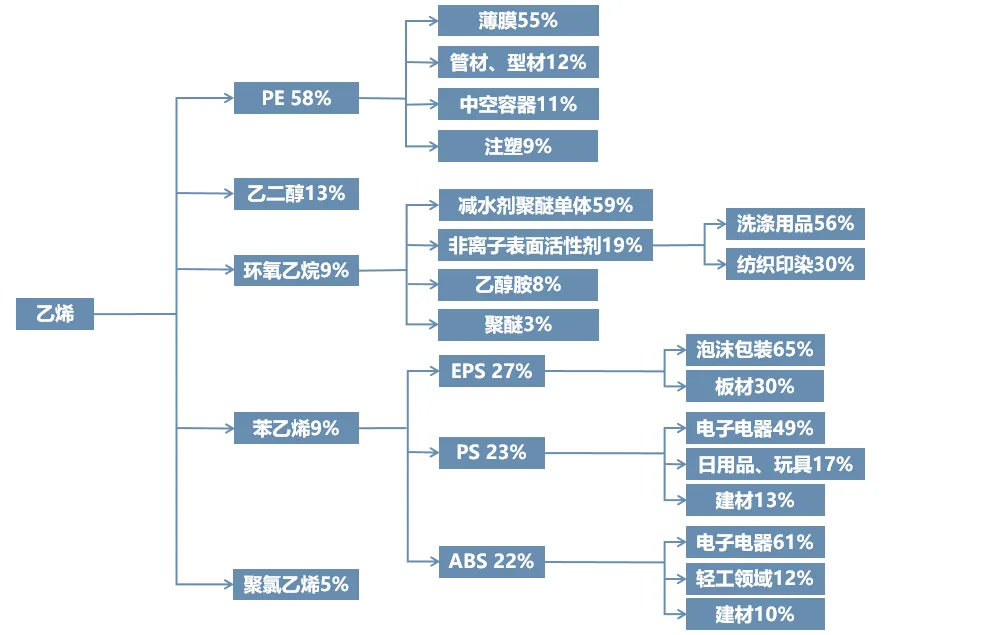
图3:石化碳二(C2)产业链流向解析
四、石化碳三(C3)产业链:丙烯多元化衍生
无论来自石脑油裂解、煤制烯烃还是PDH(丙烷脱氢),丙烯下游衍生品呈现极高的多样性:
- 聚丙烯(PP 71%):占据主导地位,是注塑、纤维与薄膜制品的中流砥柱;
- 丙烯腈(69%集中消费段):生产ABS(41%)、丙烯酰胺(26%)、晴纶腈纶纤维(17%)与丁腈胶乳(5%);
- 丙烯酸(5%)与辛醇(4%):形成丙烯酸酯(60%)与高吸水性树脂SAP(20%),并配套增塑剂(67%);
- 丙酮与双酚A体系:丙酮衍生异丙醇异丙胺、甲基丙烯酸甲酯(MMA,下游PMMA占51%),并与苯酚缩合生产双酚A,最终导入聚碳酸酯(PC 49%)与环氧树脂(47%)两大高性能工程材料。
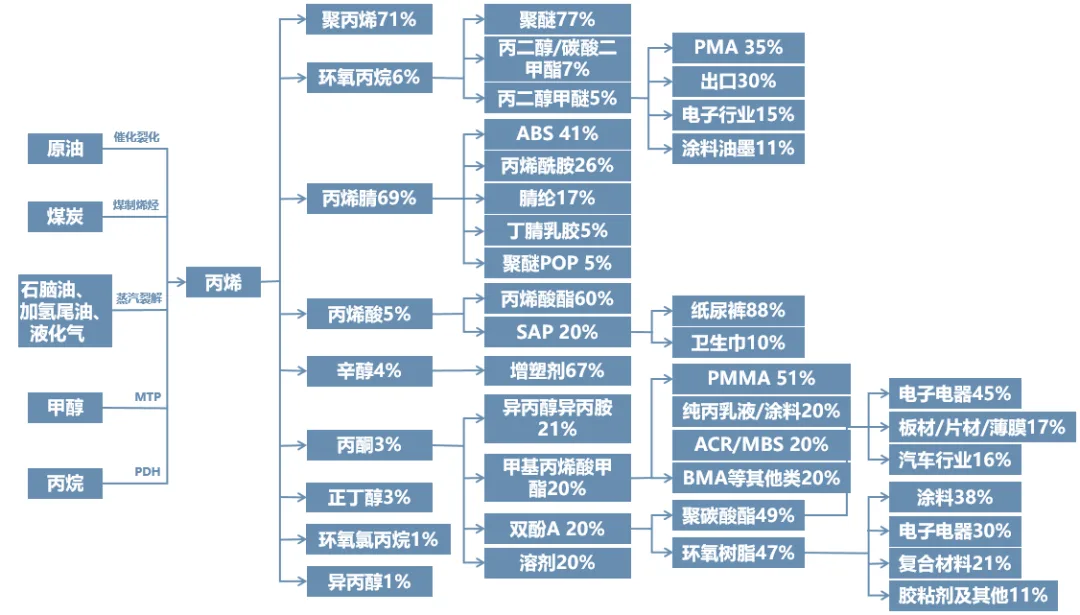
图4:石化碳三(C3)产业链流向解析
五、石化碳四(C4)产业链:合成橡胶与特种弹性体
C4混合物通过分离丁烷、异丁烯与丁烯,主导了合成橡胶与改性助剂网络:
- 丁二烯衍生橡胶:顺丁橡胶(轮胎制造占70%)、丁苯橡胶(轮胎占71%)、丁腈橡胶及合成乳胶;
- 热塑性弹性体:SBS(道路沥青改性31%、鞋材31%、防水卷材21%)、SEBS(TPE共混改性);
- 精细单体与添加剂:顺酐、MTBE汽油添加剂以及ABS共聚工程树脂。
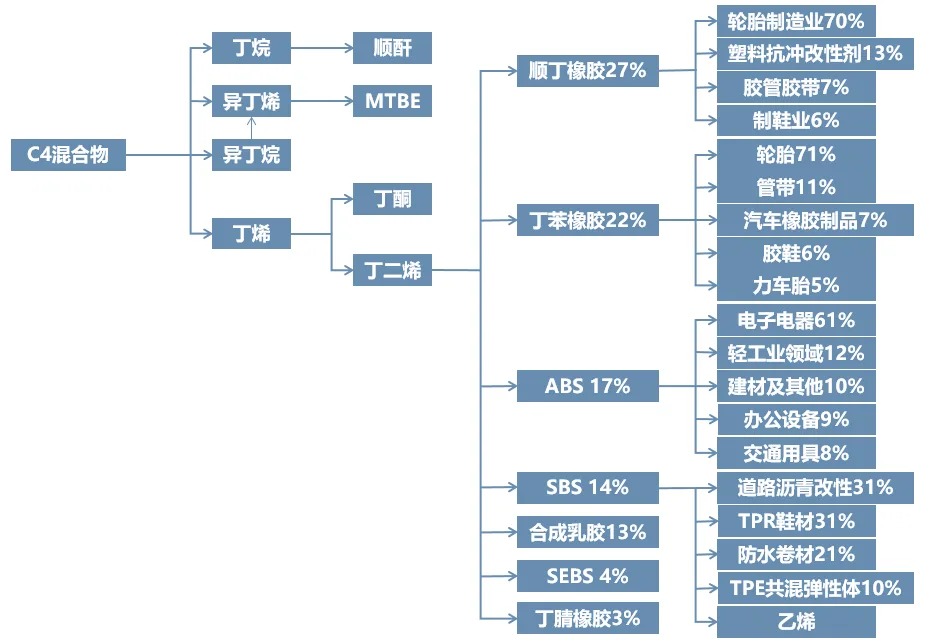
图5:石化碳四(C4)产业链流向解析
六、石化芳烃(BTX)产业链:纯苯、甲苯与二甲苯的芳香网络
催化重整与裂解副产的芳烃(三苯)构筑了现代高分子树脂与聚氨酯材料的核心主干:
- 纯苯下游:乙苯合成苯乙烯(46%);己内酰胺制尼龙PA6(17%);硝基苯还原苯胺(12%),直通异氰酸酯MDI(78%);异丙苯制双酚A进而合成PC与环氧树脂;顺酐制BDO与聚酯降解塑料PBAT;氯苯制特种工程塑料聚苯硫醚(PPS)。
- 甲苯下游:大部分用于调油(43%)及歧化(39%),精细化方向则转化为甲苯二异氰酸酯(TDI 5%),主供海绵制品(69.2%)与防腐耐候涂料(20.4%)。
- 二甲苯下游:对二甲苯(PX 69%)氧化制精对苯二甲酸(PTA 98%);邻二甲苯制邻苯二甲酸酐(增塑剂);间二甲苯生产间苯二甲酰氯,形成高性能芳纶纤维(100%)。
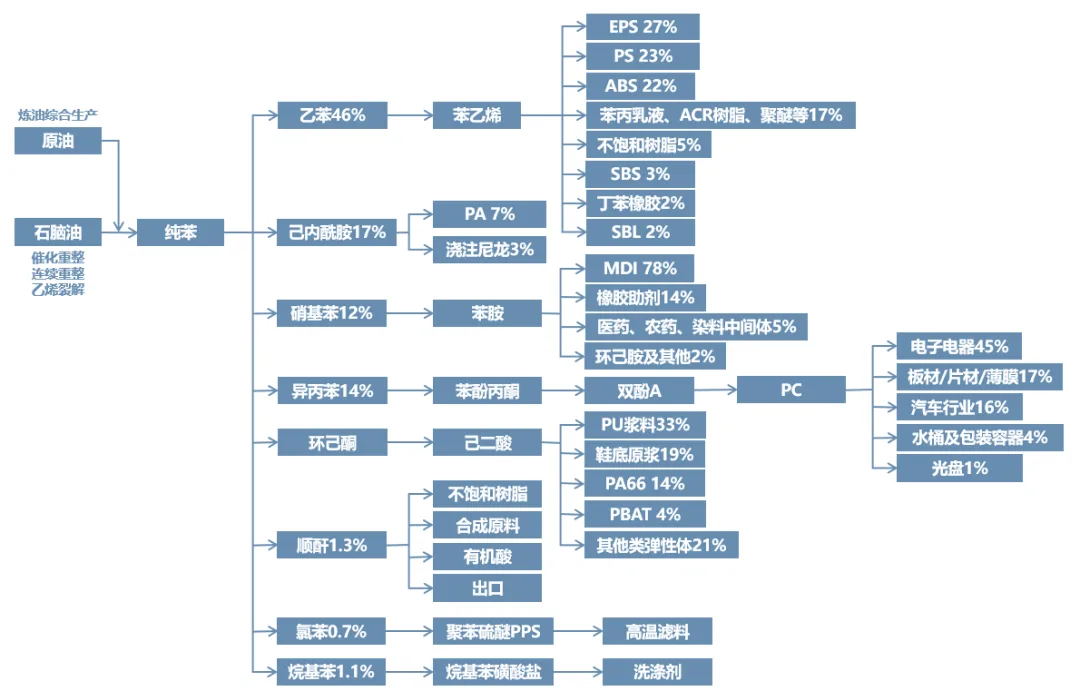
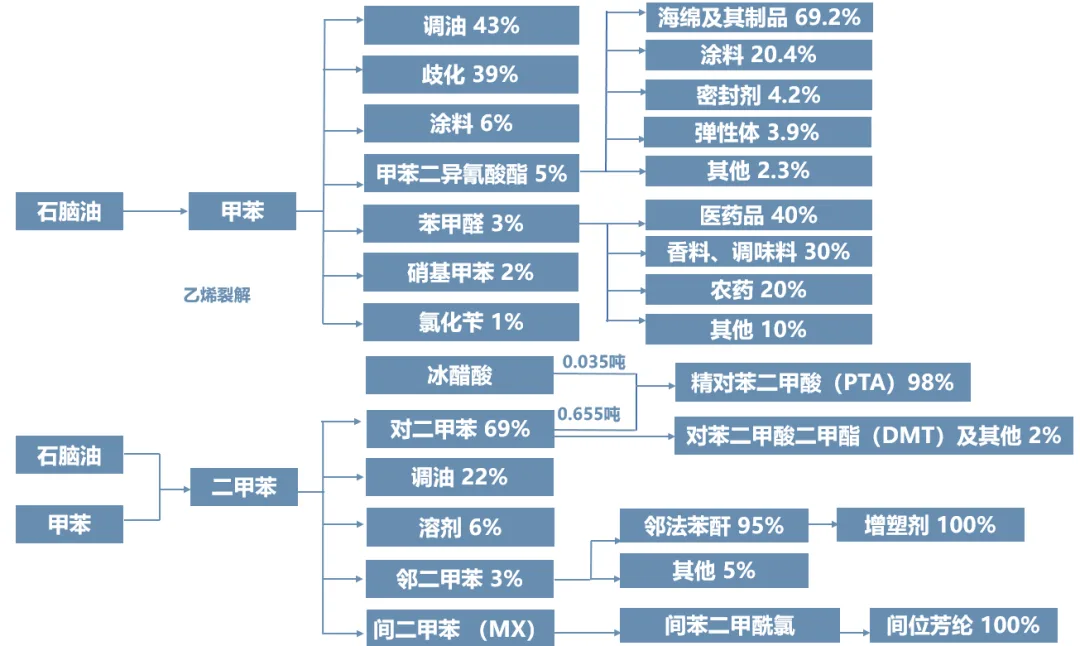
图6:石化芳烃产业链流向解析
七、氯碱产业链:盐酸电解与PVC产业体系
氯碱工业以原盐为基本原料,通过电解制备烧碱与氯气/氯化氢,配合石灰石/兰炭电石法或乙烯法路线制成聚氯乙烯:
- 烧碱流向:氧化铝精炼(33%)、基本化工(16%)、造纸制浆(14%)及纺织印染(13%);
- PVC树脂与糊树脂:常规PVC树脂流向管材管件(35%)、型材门窗(14%)及硬质板材薄膜;PVC糊树脂则定向用于医用/工业手套(29%)、人造革(17%)及输送带。
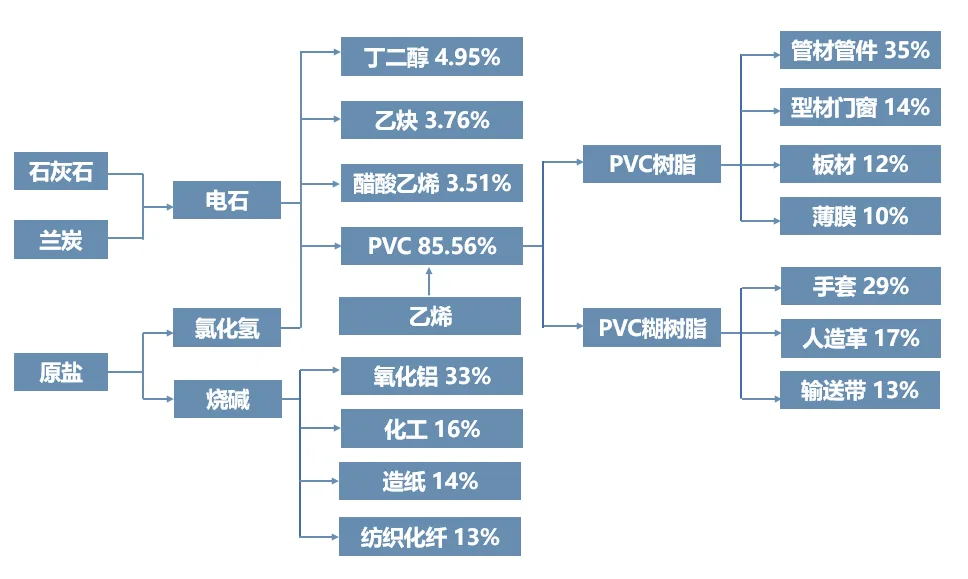
图7:氯碱产业链流向解析
八、纯碱产业链:重质无机碱与玻璃基材
纯碱(碳酸钠)主要由氨碱法、联碱法与天然碱法制备,其主要下游需求紧密绑定无机建材与新能源玻璃:
- 平板玻璃与包装:建筑与汽车平板玻璃占40%,玻璃包装容器占12%;
- 光伏玻璃:光伏封装面板需求上升至6%,具备强劲的新能源增长属性;
- 精细化工:泡花碱(硅酸钠 5%)、洗涤剂、小苏打(3%)等日化工业原料。
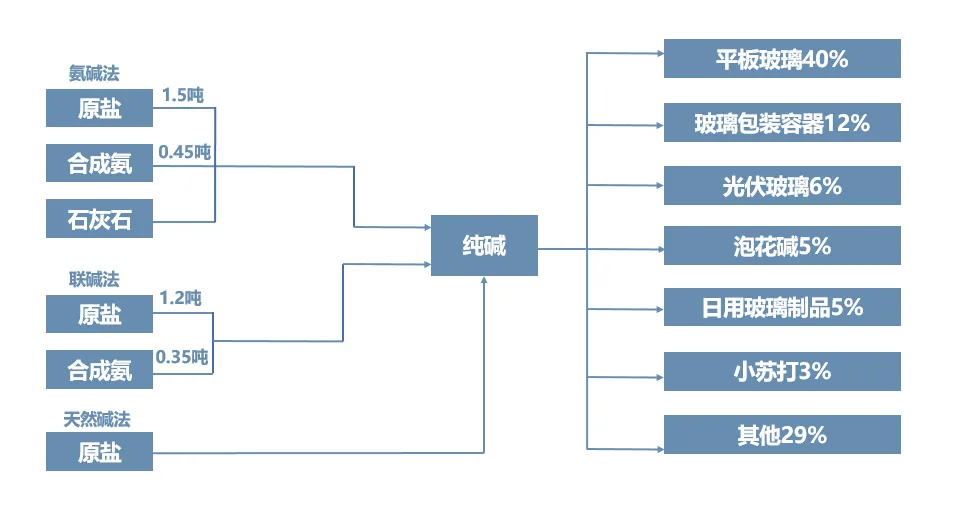
图8:纯碱产业链流向解析
九、化肥-氮肥产业链:农业稳产与工业树脂原料
由煤炭或天然气制备的合成氨与二氧化碳反应生成尿素,形成了农业增产与人造板工业的刚需支撑:
- 农用化肥领域:农产品直接用肥占比52%,复合肥占比14%;
- 工业与板材粘接:人造板加工占比13%;三聚氰胺(6%)进一步反应生成三聚氰胺甲醛树脂,广泛用于耐磨板材饰面、模塑料及高性能木材胶黏剂。
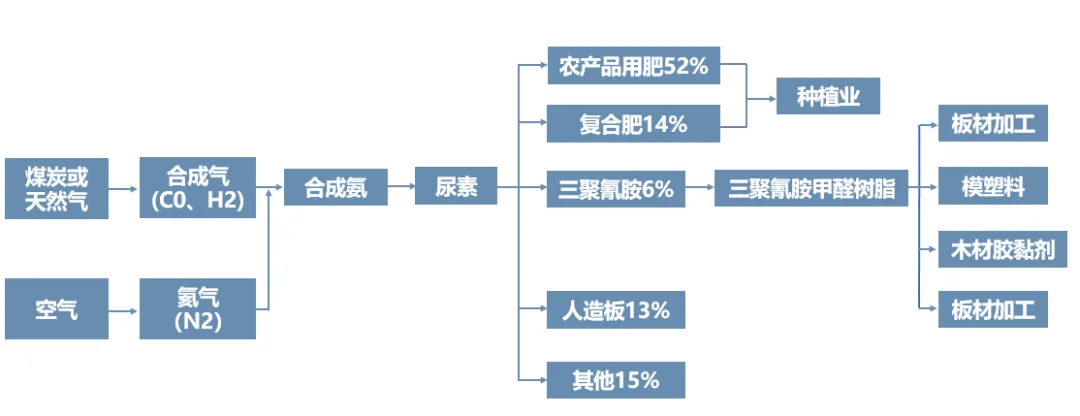
图9:氮肥产业链流向解析
十、聚酯产业链:化纤纺织与工程包装
聚酯(PET)产业链串联了石化芳烃与烯烃两大体系。以对二甲苯(PX)生成的PTA与乙二醇(MEG)聚合缩聚成聚酯酯化物:
- 涤纶纤维:涤纶长丝(51%)与短纤(13%),主供服装面料、家纺装饰及工业帘子线;
- 瓶片与薄膜:聚酯瓶片(17%)用于饮料食品包装;BOPET膜(2%)用于电子绝缘与工业封装;
- 工程改性:PBT工程塑料(1%)广泛应用于电子连接器、汽车零部件等耐温抗冲击构件。
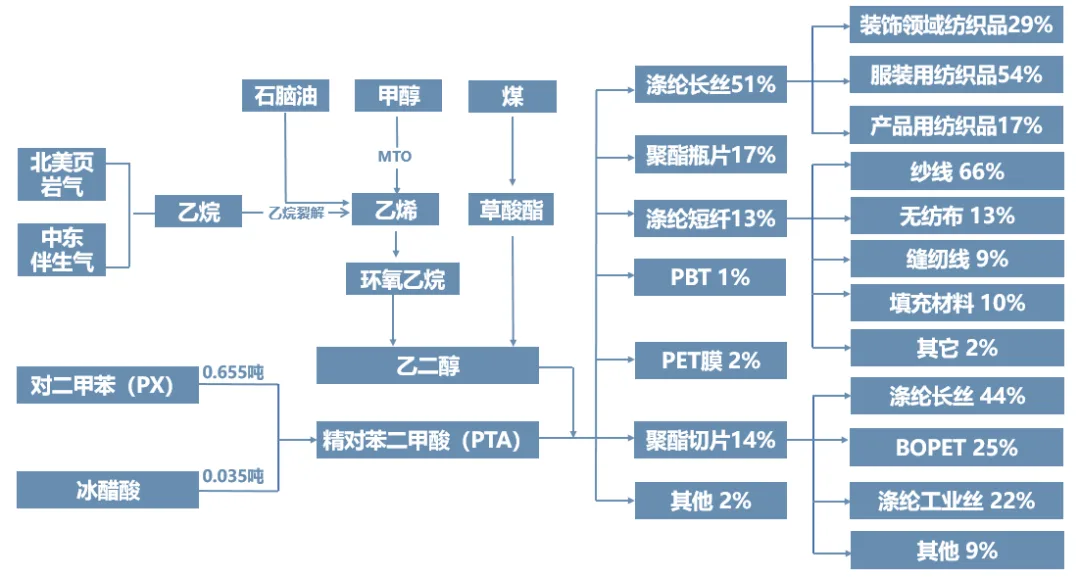
图10:聚酯产业链流向解析
十一、橡胶产业链:出行与工业重载传输
天然橡胶与合成橡胶(丁苯、顺丁、三元乙丙等)配合炭黑补强剂、橡胶助剂、帘子布与钢帘线,加工为耐磨受力橡胶构件:
- 车用轮胎:半钢胎(乘用车)、全钢胎(商用重卡、客车)及农用工程斜交胎;
- 工业重载构件:重载高抗撕裂输送带,直接服务于煤炭开采、电厂给煤、水泥熟料运输、大型钢厂与港口散货转运码头。
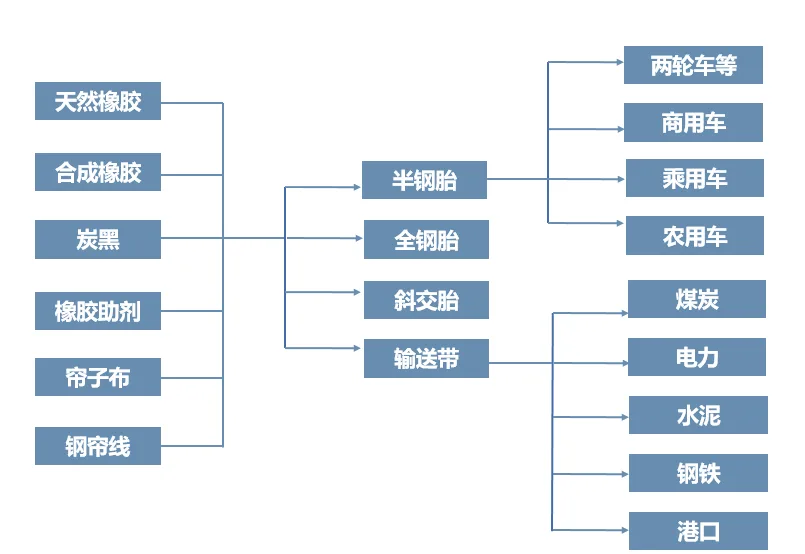
图11:橡胶产业链流向解析
十二、聚烯烃产业链:大宗塑料的加工全景
由CTO(煤制烯烃)、MTO(甲醇制烯烃)及原油裂解汇聚的聚乙烯(PE)原料,在挤出、注塑与吹塑成型中形成多样化制品:
- 农膜与包装薄膜:占据54%的最大份额;
- 工业与工程应用:管材型材(12%)、中空容器(11%)、注塑构件(9%)、电力高压电线电缆绝缘层(5%)、工业拉丝编织袋(4%)及滚塑/涂覆原料。
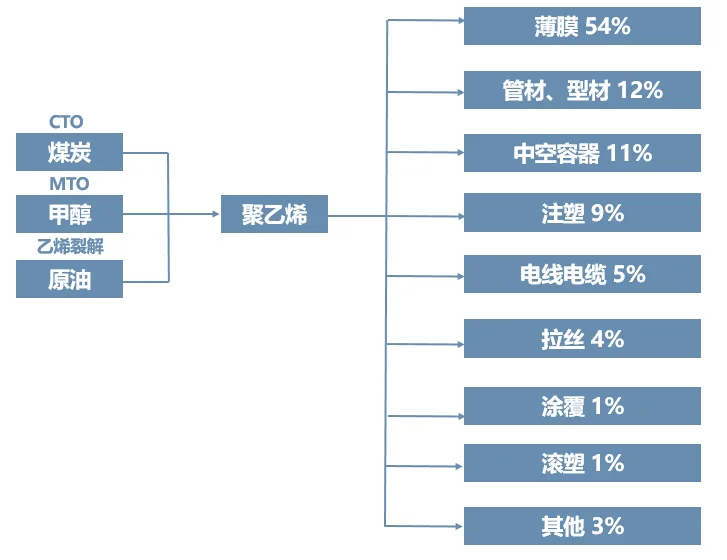
图12:聚烯烃产业链流向解析
十三、光伏产业链:硅基与氟聚合物的新能源交汇
光伏不仅是电力能源链,更是精密化工与无机材料深度融合的典型赛道:
- 主材主线:硅矿还原为工业金属硅,氯化氢合成三氯氢硅(TCS),提纯还原为高纯多晶硅;拉晶铸锭后切成单晶/多晶硅片,涂覆银浆印刷成光伏电池片;
- 辅材与封装系统:包括光伏背板(PVDF含氟聚合物涂层结合PET基膜)、封装胶膜(EVA树脂 / POE弹性体)、光伏玻璃面板(纯碱+超白石英砂熔制)、焊带与接线盒密封胶;
- 系统协同:层压封装为光伏组件,最终接入逆变器、支架与储能蓄电池构筑电站运维系统。
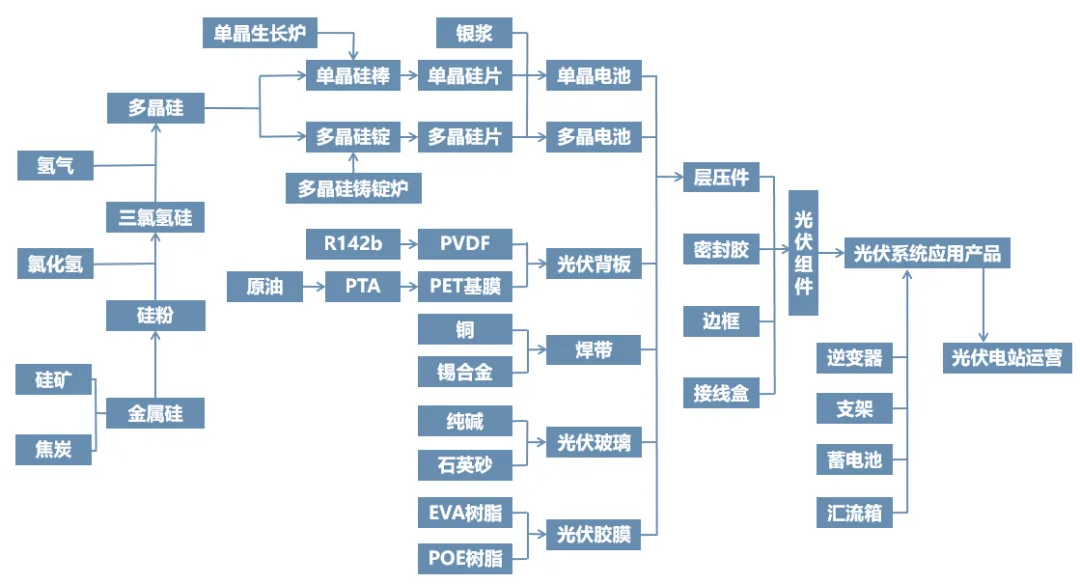
图13:光伏产业链流向解析
十四、有机硅产业链:高性能硅氧烷与特种涂覆弹性体
硅块经磨粉后与氯甲烷在触媒作用下反应,合成以二甲基二氯硅烷(一甲基三氯硅烷单体)为主的单体混合物:
- 水解裂解制环体:聚合生成环体硅氧烷(DMC、D4),进一步合成107室温硫化硅橡胶与110高温混炼硅橡胶;
- 气相白炭黑补强:与气相白炭黑复配成高撕裂混炼胶;
- 功能助剂延伸:支链单体用于合成硅树脂、特种硅油改性剂以及硅烷偶联剂,成为特种涂料、耐温密封绝缘材料的关键改性功能组分。
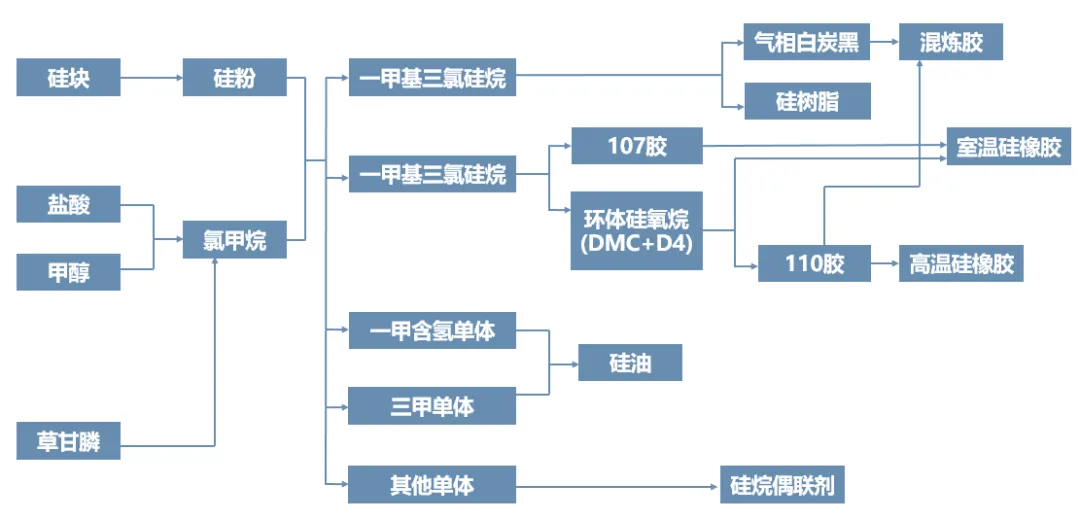
图14:有机硅产业链流向解析
总结与工业工程展望
从大宗炼化初级分馏,到精细化有机合成,再到光伏硅基与有机硅弹性体的高端应用,现代化工体系正快速由传统的“粗放产能”向“高附加值、特种功能化、耐极限工况”迭代演进。无论是重防腐、极端耐温隔热,还是电磁屏蔽与高频低介电材料的开发,理解并顺应全产业链的原料供应与物性演化规律,始终是推进新材料技术突破与工程落地的关键前提。
